Domain firmen-versicherungen.de kaufen?
Wir ziehen mit dem Projekt
firmen-versicherungen.de um.
Sind Sie am Kauf der Domain
firmen-versicherungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain firmen-versicherungen.de kaufen?
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
Wie kann ich meine Versicherungsprämie senken und dennoch einen ausreichenden Versicherungsschutz erhalten?
1. Vergleichen Sie verschiedene Versicherungsanbieter, um den günstigsten Tarif zu finden. 2. Überprüfen Sie Ihren Versicherungsschutz und passen Sie ihn an Ihre tatsächlichen Bedürfnisse an. 3. Erhöhen Sie gegebenenfalls Ihre Selbstbeteiligung, um Ihre Prämie zu senken. **

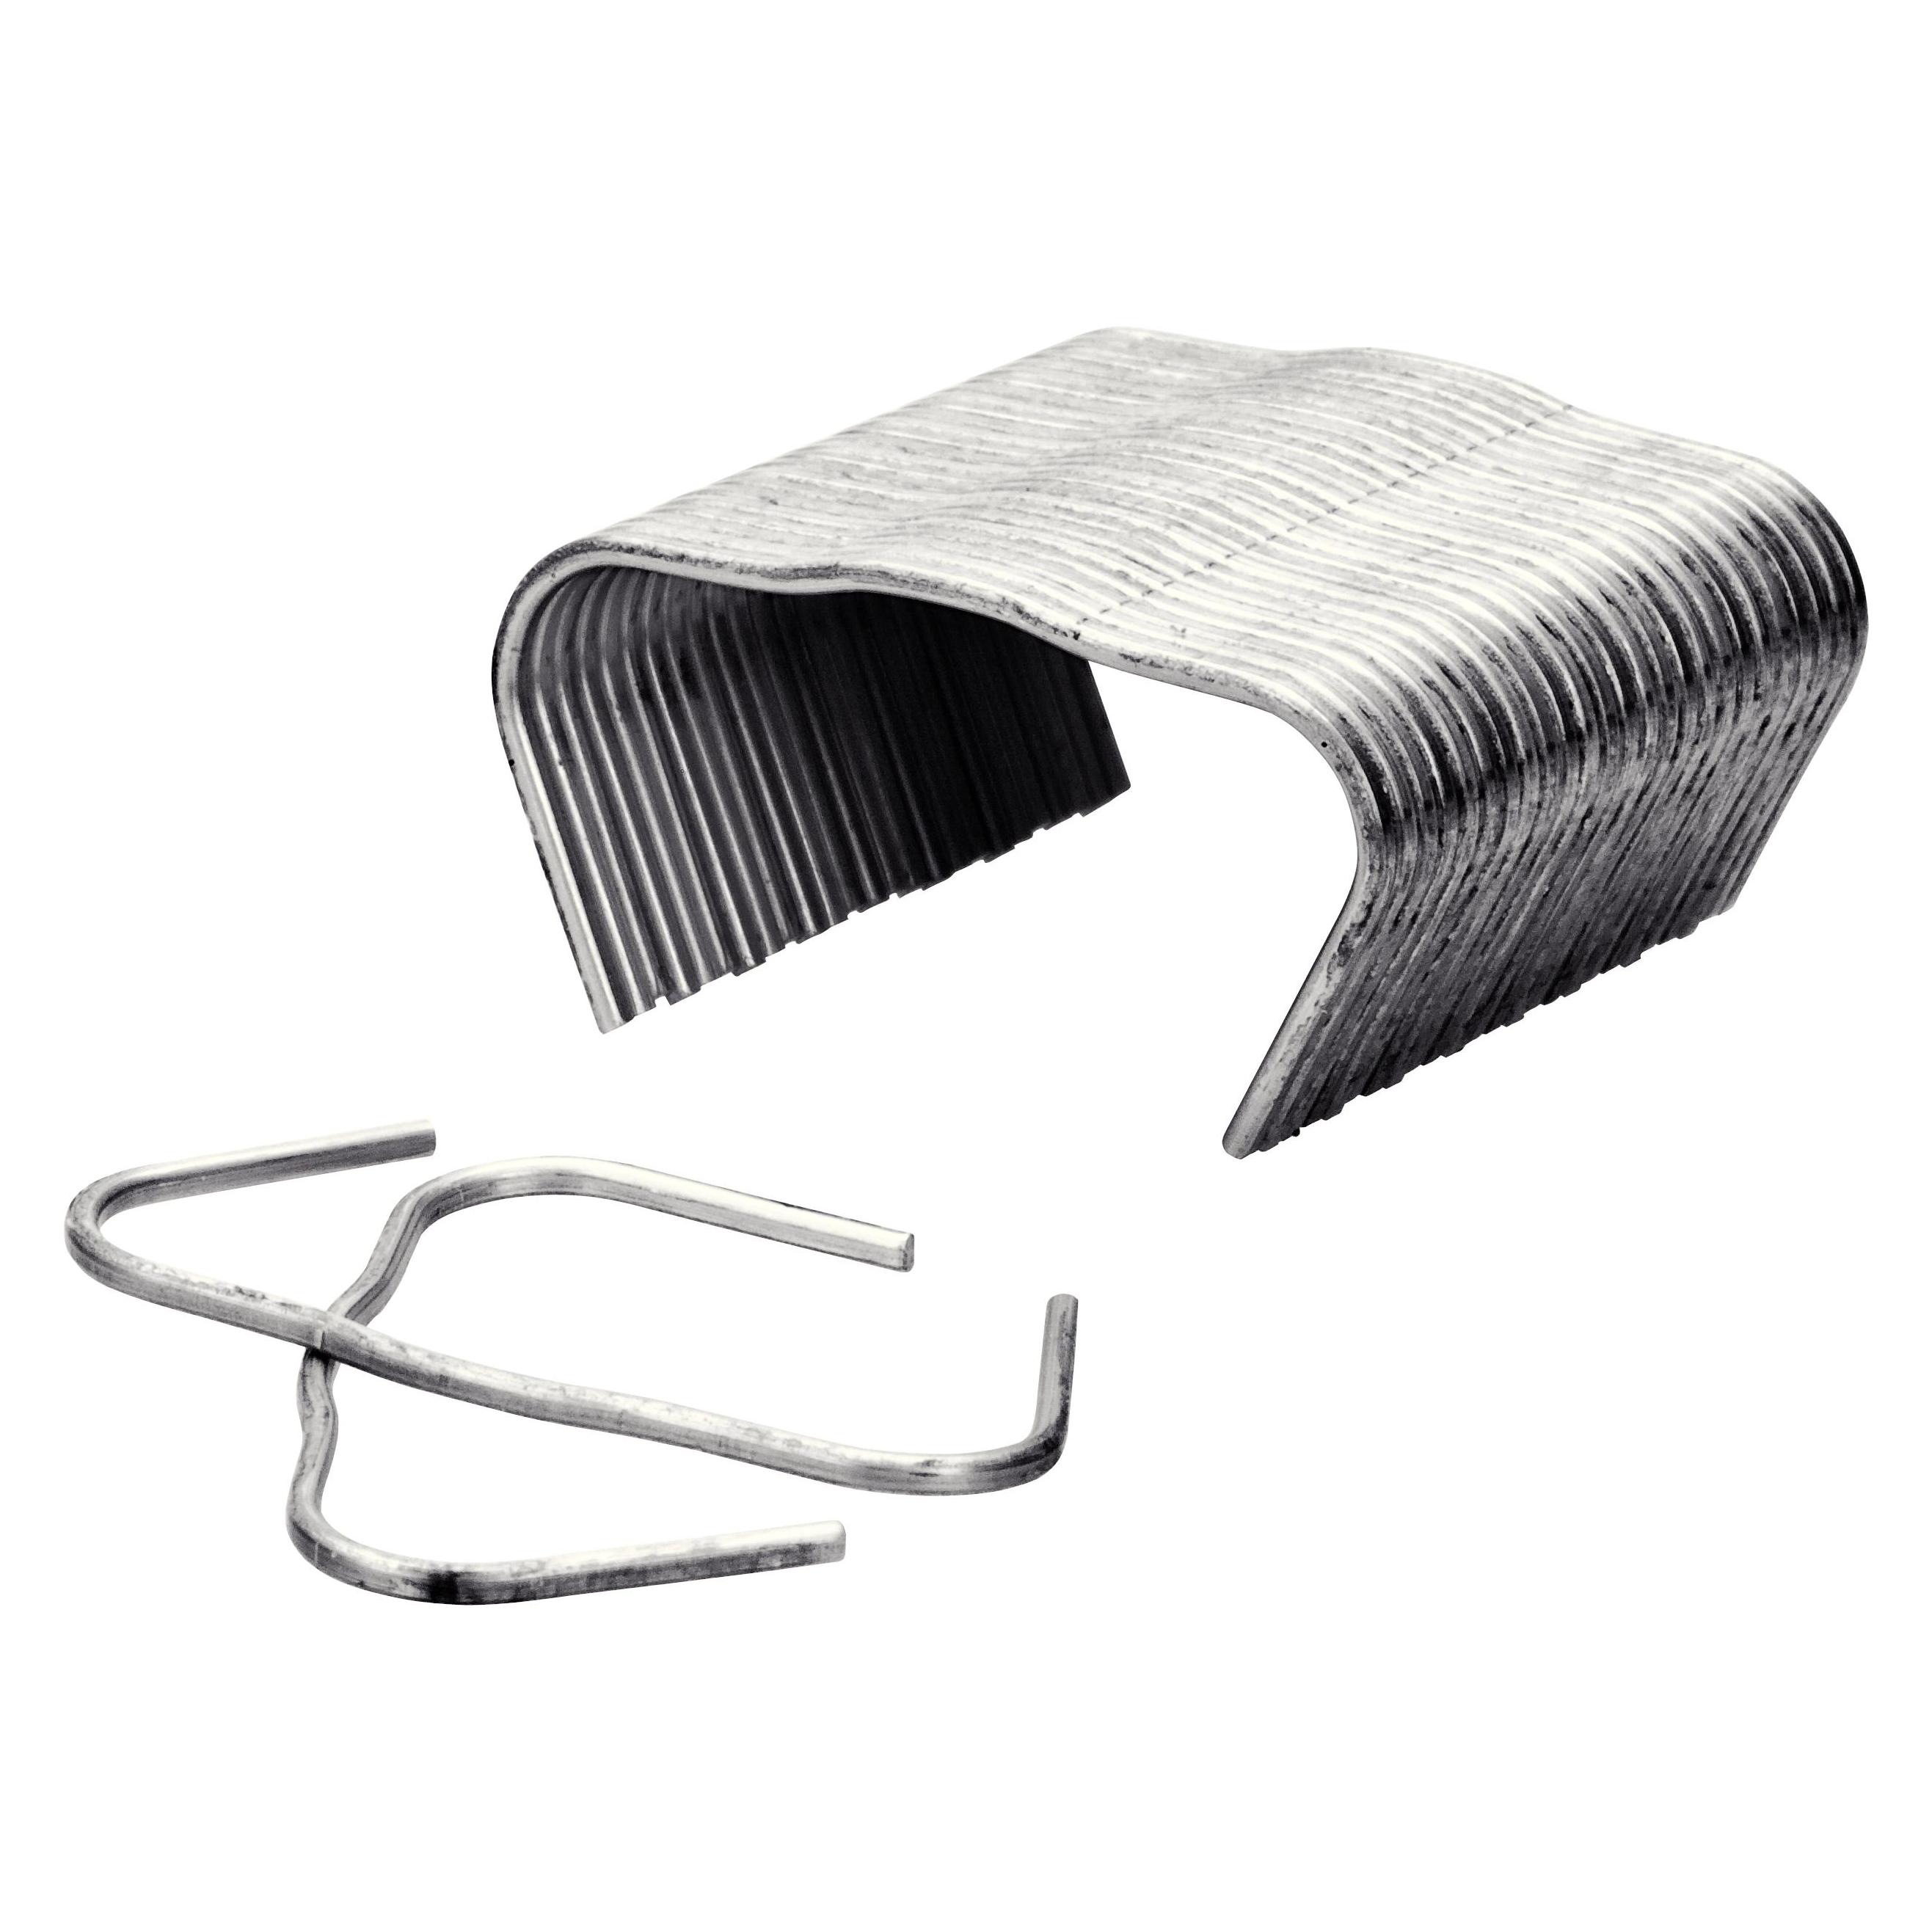
Ähnliche Suchbegriffe für Ringklammern
Top-Angebote
Produkte zum Begriff Ringklammern:

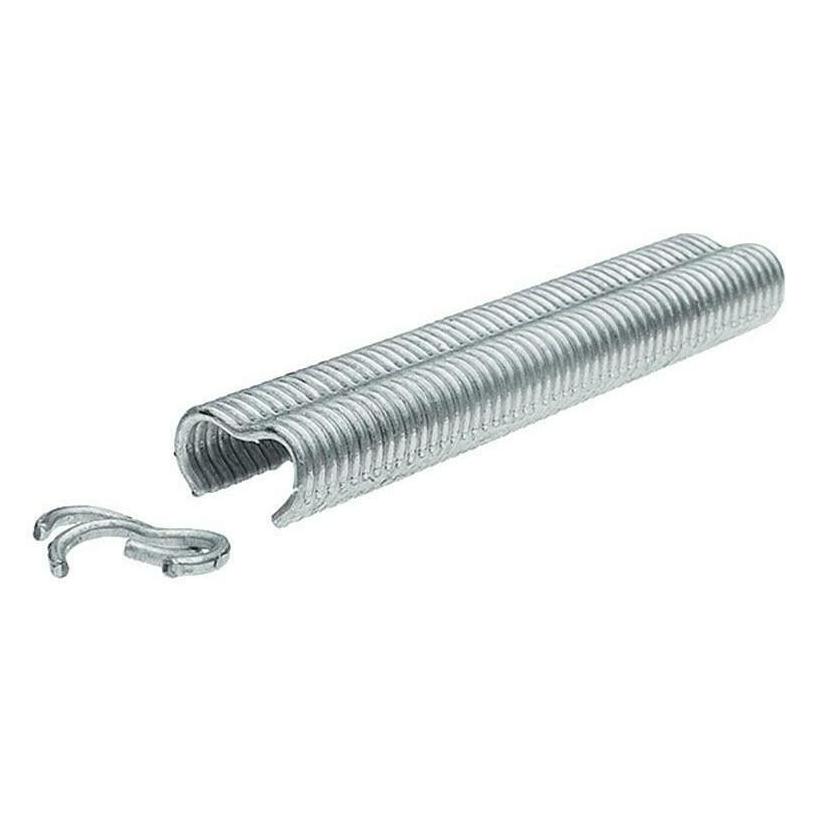

-
Wie kann ich meine Versicherungsprämie senken, ohne dabei den Versicherungsschutz zu gefährden?
1. Vergleiche verschiedene Versicherungsangebote, um einen günstigeren Tarif zu finden. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Verzichte auf unnötige Zusatzleistungen, um Kosten zu sparen. **
-
Was sind die wichtigsten Strategien zur Finanzabsicherung in den Bereichen persönliche Finanzen, Unternehmensführung und Risikomanagement?
Die wichtigsten Strategien zur Finanzabsicherung in den Bereichen persönliche Finanzen, Unternehmensführung und Risikomanagement umfassen die Diversifizierung von Anlagen, um das Risiko zu streuen und Verluste zu minimieren. Zudem ist es wichtig, ein angemessenes Versicherungsportfolio aufzubauen, um sich gegen unvorhergesehene Ereignisse abzusichern. Im Bereich der Unternehmensführung ist es entscheidend, eine solide Finanzplanung und Budgetierung zu implementieren, um finanzielle Stabilität zu gewährleisten. Darüber hinaus ist ein effektives Risikomanagement von großer Bedeutung, um potenzielle Risiken zu identifizieren, zu bewerten und zu minimieren. **
-
Wie funktioniert die Schadensregulierung nach einem Autounfall? Welche Schritte sind notwendig, um eine Schadensregulierung bei Versicherungen einzuleiten?
Nach einem Autounfall muss zunächst die Versicherung informiert werden. Daraufhin wird ein Schadensformular ausgefüllt und gegebenenfalls die Polizei hinzugezogen. Die Versicherung prüft dann den Schaden und reguliert diesen entsprechend der Vertragsbedingungen. **
-
Wie kann man durch digitale Lösungen den Versicherungsschutz verbessern? Welche Vorteile bietet digitaler Versicherungsschutz im Vergleich zu herkömmlichen Versicherungen?
Durch digitale Lösungen können Versicherungen schneller und effizienter abgewickelt werden, was zu einer verbesserten Kundenerfahrung führt. Digitale Versicherungen bieten oft eine einfachere Verwaltung, schnellere Schadensabwicklung und niedrigere Kosten im Vergleich zu herkömmlichen Versicherungen. Zudem ermöglichen sie eine personalisierte Tarifgestaltung und eine bessere Transparenz für die Versicherten. **
Was sind die verschiedenen Dienstleistungen, die Lockton Unternehmen in Bezug auf Risikomanagement und Versicherungsschutz anbietet?
Lockton bietet eine Vielzahl von Dienstleistungen im Bereich Risikomanagement und Versicherungsschutz an, darunter Risikoanalyse, Versicherungsberatung und -vermittlung sowie Schadensmanagement. Das Unternehmen hilft Kunden dabei, ihre Risiken zu identifizieren, zu bewerten und zu minimieren, um maßgeschneiderte Versicherungslösungen zu finden. Lockton bietet auch Schulungen und Seminare an, um Kunden über aktuelle Entwicklungen im Risikomanagement und Versicherungsschutz auf dem Laufenden zu halten. **
Wie beeinflussen individuelle Risikofaktoren die Höhe der Versicherungsprämie für verschiedene Versicherungen? Was sind die Hauptfaktoren, die die Höhe der Versicherungsprämie bestimmen?
Individuelle Risikofaktoren wie Alter, Gesundheitszustand und Beruf beeinflussen die Höhe der Versicherungsprämie, da sie das Risiko für den Versicherer erhöhen können. Weitere Hauptfaktoren sind die Versicherungssumme, die Vertragslaufzeit und der gewählte Tarif. Die individuellen Risikofaktoren und Hauptfaktoren zusammen bestimmen die Höhe der Versicherungsprämie für verschiedene Versicherungen. **
Top-Angebote
Produkte zum Begriff Ringklammern:
-
Nagel Ringklammern 24/6, Eisen, silberRingklammern zur praktischen Ablage ungelochter Hefter und Broschüren ; Unsere hochwertige Ringklammer verbindet eine präzise Broschürenheftung mit einer besonders praktischen Zusatzfunktion: Durch den integrierten Ring können Sie fertig geheftete Broschüren, Prospekte, Lernmittel und Informationsmaterialien direkt in Ringordnern abheften – ganz ohne zusätzliches Lochen. Dadurch bleibt das Druckbild unbeschädigt und Sie müssen bei der Gestaltung keinen zusätzlichen Lochrand einplanen. Gleichzeitig lassen sich abgeheftete Broschüren bis zum Falz komfortabel aufschlagen, ohne sie aus dem Ordner herausnehmen zu müssen. Die gleichmäßig gefrästen, scharfen Meißelspitzen bieten eine hohe Durchschlagkraft und eine exakte Klammerposition. So erzielen Sie mit geeigneten Heftmaschinen eine saubere, fachgerechte und dauerhaft zuverlässige buchbinderische Heftung. Je nach Ausführung können die Klammern für Papier und Karton sowie für Anwendungen mit Leder, Textilien, Kunststoff oder Holz verwendet werden. Ringklammern sind eine überzeugende Alternative zu klassischen Flachklammern, wenn Druckerzeugnisse nicht nur geheftet, sondern anschließend übersichtlich archiviert werden sollen. Lose eingelegte Broschüren oder unpraktische Folientaschen können dadurch entfallen. Bei der Auswahl gilt: Die erste Zahl der Klammerbezeichnung kennzeichnet die Drahtstärke, die zweite Zahl die Schenkellänge in Millimetern. Für eine zuverlässige Verarbeitung sollte die Schenkellänge etwa 4 mm länger als die Stärke des Heftguts gewählt werden. Mit unseren Ringklammern schaffen Sie eine saubere, stabile und ordnergerechte Lösung für professionelle Druckerzeugnisse.51,17 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
-
Wie kann ich meine Versicherungsprämie senken und dennoch einen ausreichenden Versicherungsschutz erhalten?
1. Vergleichen Sie verschiedene Versicherungsanbieter, um den günstigsten Tarif zu finden. 2. Überprüfen Sie Ihren Versicherungsschutz und passen Sie ihn an Ihre tatsächlichen Bedürfnisse an. 3. Erhöhen Sie gegebenenfalls Ihre Selbstbeteiligung, um Ihre Prämie zu senken. **
-
Wie kann ich meine Versicherungsprämie senken, ohne dabei den Versicherungsschutz zu gefährden?
1. Vergleiche verschiedene Versicherungsangebote, um einen günstigeren Tarif zu finden. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Verzichte auf unnötige Zusatzleistungen, um Kosten zu sparen. **
-
Was sind die wichtigsten Strategien zur Finanzabsicherung in den Bereichen persönliche Finanzen, Unternehmensführung und Risikomanagement?
Die wichtigsten Strategien zur Finanzabsicherung in den Bereichen persönliche Finanzen, Unternehmensführung und Risikomanagement umfassen die Diversifizierung von Anlagen, um das Risiko zu streuen und Verluste zu minimieren. Zudem ist es wichtig, ein angemessenes Versicherungsportfolio aufzubauen, um sich gegen unvorhergesehene Ereignisse abzusichern. Im Bereich der Unternehmensführung ist es entscheidend, eine solide Finanzplanung und Budgetierung zu implementieren, um finanzielle Stabilität zu gewährleisten. Darüber hinaus ist ein effektives Risikomanagement von großer Bedeutung, um potenzielle Risiken zu identifizieren, zu bewerten und zu minimieren. **
Ähnliche Suchbegriffe für Ringklammern
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Schadensregulierung nach einem Autounfall? Welche Schritte sind notwendig, um eine Schadensregulierung bei Versicherungen einzuleiten?
Nach einem Autounfall muss zunächst die Versicherung informiert werden. Daraufhin wird ein Schadensformular ausgefüllt und gegebenenfalls die Polizei hinzugezogen. Die Versicherung prüft dann den Schaden und reguliert diesen entsprechend der Vertragsbedingungen. **
-
Wie kann man durch digitale Lösungen den Versicherungsschutz verbessern? Welche Vorteile bietet digitaler Versicherungsschutz im Vergleich zu herkömmlichen Versicherungen?
Durch digitale Lösungen können Versicherungen schneller und effizienter abgewickelt werden, was zu einer verbesserten Kundenerfahrung führt. Digitale Versicherungen bieten oft eine einfachere Verwaltung, schnellere Schadensabwicklung und niedrigere Kosten im Vergleich zu herkömmlichen Versicherungen. Zudem ermöglichen sie eine personalisierte Tarifgestaltung und eine bessere Transparenz für die Versicherten. **
-
Was sind die verschiedenen Dienstleistungen, die Lockton Unternehmen in Bezug auf Risikomanagement und Versicherungsschutz anbietet?
Lockton bietet eine Vielzahl von Dienstleistungen im Bereich Risikomanagement und Versicherungsschutz an, darunter Risikoanalyse, Versicherungsberatung und -vermittlung sowie Schadensmanagement. Das Unternehmen hilft Kunden dabei, ihre Risiken zu identifizieren, zu bewerten und zu minimieren, um maßgeschneiderte Versicherungslösungen zu finden. Lockton bietet auch Schulungen und Seminare an, um Kunden über aktuelle Entwicklungen im Risikomanagement und Versicherungsschutz auf dem Laufenden zu halten. **
-
Wie beeinflussen individuelle Risikofaktoren die Höhe der Versicherungsprämie für verschiedene Versicherungen? Was sind die Hauptfaktoren, die die Höhe der Versicherungsprämie bestimmen?
Individuelle Risikofaktoren wie Alter, Gesundheitszustand und Beruf beeinflussen die Höhe der Versicherungsprämie, da sie das Risiko für den Versicherer erhöhen können. Weitere Hauptfaktoren sind die Versicherungssumme, die Vertragslaufzeit und der gewählte Tarif. Die individuellen Risikofaktoren und Hauptfaktoren zusammen bestimmen die Höhe der Versicherungsprämie für verschiedene Versicherungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.